Serviços Máyra Medina Advogados

Ações contra planos de saúde por negativa de cirurgia ou tratamento

Quando o plano de saúde nega uma cirurgia, tratamento, medicamento ou terapia indicada pelo seu médico, é possível buscar na Justiça uma liminar rápida para garantir o atendimento e preservar o seu direito à saúde.

O que fazemos nos casos de negativa de cirurgia ou tratamento

Quando o plano de saúde recusa uma cirurgia, internação, medicamento, terapia contínua ou home care indicado pelo médico, você pode ingressar com uma ação judicial para obrigar a cobertura. Em situações urgentes, é comum pedir uma liminar que determina o imediato custeio do procedimento, sob pena de multa diária. O mesmo raciocínio vale para reembolsos negados ou pagos abaixo do contratado, especialmente em planos com livre escolha de profissionais.

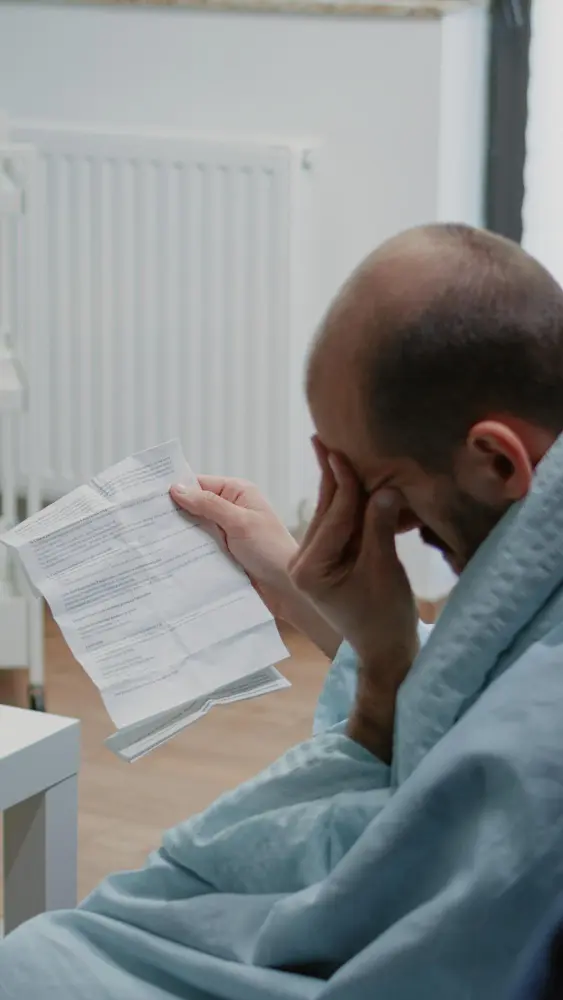
Homem doente lendo uma carta de negativa de cobertura do plano de saúde

O que fazer diante da negativa de cirurgia ou tratamento

Negativa de cobertura acontece quando o plano de saúde recusa a autorização de uma cirurgia, internação, medicamento, terapia contínua ou home care indicado pelo seu médico. Muitas vezes, essa recusa é abusiva e coloca em risco a continuidade do tratamento.

Nesses casos, é possível buscar na Justiça uma ordem urgente a chamada liminar para obrigar o plano a custear o procedimento dentro do prazo necessário. Quando o juiz concede a liminar, a operadora deve autorizar o tratamento sob pena de multa diária pelo descumprimento.

O mesmo raciocínio vale para reembolsos negados ou pagos muito abaixo do contratado, especialmente em planos com livre escolha de médicos e hospitais. A análise do caso normalmente começa por dois documentos fundamentais: a negativa por escrito do plano de saúde e o relatório médico que explica a necessidade da cirurgia ou tratamento.
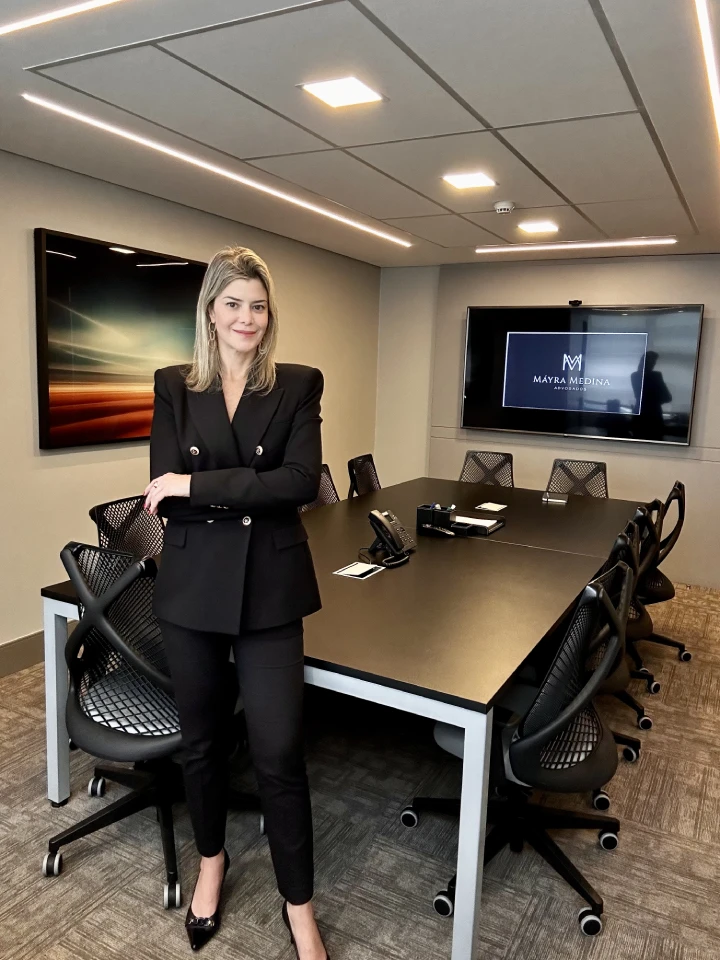
Dra. Máyra Medina na sala de reuniões do escritório Máyra Medina Advogados

Como a Dra. Máyra conduz ações contra planos de saúde

Cada negativa tem um contexto específico: o tipo de procedimento recusado (cirurgia, terapia, medicamento, home care ou reembolso), a urgência do quadro clínico, o tipo de plano (individual, familiar, empresarial) e o histórico de atendimento. Uma recusa que parece legítima em um cenário pode ser abusiva em outro; por isso, os detalhes importam.

Na análise inicial, a Dra. Máyra avalia a negativa por escrito, o relatório médico e o contrato do plano, indicando se há fundamento para uma ação judicial, se cabe pedido de liminar e qual a chance real de reversão. A prioridade é combinar rigor técnico com rapidez, para que o processo faça diferença no momento em que o paciente mais precisa do tratamento.

As negativas mais comuns e por que costumam ser questionáveis

Não está no rol da ANS

A justificativa mais usada pelos planos é dizer que o procedimento “não está no rol da ANS”. Embora o rol seja referência de cobertura, a legislação admite exceções quando há eficácia comprovada, relatório médico fundamentado e ausência de alternativa adequada. Nesses casos, é comum discutir judicialmente a obrigatoriedade de custeio.

Uso off label / experimental

Planos de saúde frequentemente negam medicamentos aprovados pela Anvisa sob o argumento de “uso off label” ou “tratamento experimental”. A jurisprudência tem reconhecido que a escolha terapêutica é do médico, especialmente em tratamentos oncológicos e doenças raras, e não pode ser substituída por critérios exclusivamente econômicos da operadora.

Carência não cumprida

Carências têm limites legais e não podem impedir atendimento em situações de urgência e emergência, para as quais o prazo máximo de carência é de 24 horas após a contratação. Negativas de cirurgias ou internações urgentes com base em carência estão entre as mais afastadas pelo Judiciário.

Doença preexistente

A cobertura parcial temporária por doença preexistente tem regras específicas e prazo máximo de 24 meses. Fora desses parâmetros, ou quando o plano não exigiu exames na contratação, a negativa costuma ser considerada abusiva e pode ser revista na Justiça.

Reembolso negado ou reduzido

Em planos com livre escolha, o contrato normalmente prevê tabelas de reembolso para consultas, exames e procedimentos. Pagamentos muito abaixo do valor previsto, glosas sem justificativa ou imposição de limites não contratados são situações que podem ser cobradas judicialmente, inclusive retroativamente, dentro do prazo legal.

Home care e terapias contínuas negados

É comum o plano tentar encerrar a internação sem garantir a estrutura de home care indicada pelo médico, ou limitar sessões de terapias como fonoaudiologia, terapia ocupacional, psicoterapia e terapias para TEA. Quando essa limitação contraria a prescrição médica, há forte histórico de reversão judicial para assegurar o tratamento adequado.


Perguntas frequentes sobre ações contra planos de saúde

A liminar é uma decisão urgente que costuma garantir o início ou a continuidade do tratamento enquanto o processo corre. Ao final, o juiz confirma ou não essa proteção na sentença, mas, na prática, muitos pacientes mantêm o atendimento graças à liminar.
Não necessariamente. Registrar reclamação na ANS e no Procon é recomendado, mas, em situações de urgência, é possível ingressar diretamente com ação judicial pedindo liminar.
Cada caso é avaliado individualmente, levando em conta o impacto financeiro e o risco à saúde. Em reembolsos de valor menor, muitas vezes o foco está em corrigir um padrão de pagamento indevido que se repete ao longo do tempo.
Planos coletivos também se submetem ao Código de Defesa do Consumidor e à regulação da ANS. A diferença está no tipo de contrato e na forma de rescisão, mas negativas indevidas de cobertura podem ser contestadas, inclusive com pedido de liminar.
O descumprimento de ordem judicial pode gerar multa diária, comunicação ao juiz e, em casos mais graves, responsabilização da operadora. O escritório acompanha o cumprimento da decisão e aciona o Judiciário sempre que necessário.